الرئيسية
أخبارعاجلة
رياضة
- أخبار الرياضة الإماراتية والعربية والعالمية
- أخبار الرياضة والرياضيين
- فيديو اخبار الرياضة
- نجوم الملاعب
- أخبار الرياضة
- ملاعب
- بطولات
- أندية الإمارات
- حوارات وتقارير
- رياضة عربية
- رياضة عالمية
- موجب
- سالب
- مباريات ونتائج
- كرة الطائرة
- كرة اليد
- كرة السلة
- رمي
- قفز
- الجري
- تنس
- سيارات
- غولف
- سباق الخيل
- مصارعة
- جمباز
- أخبار المنتخبات
- تحقيقات
- مدونات
- جمباز
ثقافة
إقتصاد
فن وموسيقى
أزياء
صحة وتغذية
سياحة وسفر
ديكور
آخر تحديث 23:11:55 بتوقيت أبوظبي


آخر تحديث 23:11:55 بتوقيت أبوظبي
المصارف اللبنانية ترفع أسعار الفوائد على القروض
بيروت ـ جورج شاهين
أبلغ مديرو وموظفو فروع المصارف الأكبر في لبنان، خلال الأيام الأخيرة، العملاء "شفهيًا" بقرار زيادة أسعار الفوائد على قروضهم بما يراوح بين 0.5% و1%، في خطوة تُلقي بالكثير من الأعباء الإضافية على الاقتصاد، في ظل ظروف صعبة وقاسية على الجميع، فالمؤسسات المتوسطة والصغيرة والأفراد سيموّلون كلفة هذه الزيادة، ولن تكون بيدهم أي حيلة لمواجهة أكبر كارتيل في لبنان. وقرّرت المصارف الثلاثة الأكبر في لبنان، أن ترفع أسعار الفوائد في سوق القروض، ولم تمنعها أي رقابة أو سلطة يجسدها "مصرف لبنان"، وكان الأمر سهلاً إلى درجة أنها أبلغت العملاء، هاتفيًا، ما قرّرت القيام به، وانصرفت إلى شأن آخر. وأفادت المعطيات المتداولة بين عملاء المصارف اللبنانية، أن الفروع المصرفية التابعة لمجموعات "بنك عوده" و"بلوم بنك" و"بيبلوس بنك"، أبلغتهم من خلال اتصالات هاتفية، بزيادة أسعار الفوائد على حساباتهم المكشوفة، وبحسب مسؤولين في هذه المصارف، فإن هذا الإجراء لا يشمل كل عملاء المصرف، بل هو يميّز بين عميل وآخر، وفق لائحة الاستثناءات المتوافرة لدى كل فرع. وتتضمن هذه اللائحة كبار العملاء، الذين لا يمكن الاستغناء عنهم، والذين لديهم القدرة على الاستدانة من مصارف خارج لبنان بكلفة منخفضة جدًا، رغم أنهم لم يذهبوا في هذا الاتجاه بعد، ولا يزالون متمسكين بتنويع مصادر تمويلهم، وهناك نوع ثان من الاستثناءات المتصلة بعلاقات تجارية وروابط عائلية وسياسية لدى المصارف مع بعض العملاء. وأشار المتضررون من العملاء، إلى أنه هكذا هي سوق المصارف في لبنان، تخضع لمصالح وحسابات الجهة الأقوى، حتى أن المصارف لم تكّلف نفسها عناء إبلاغ مدير "مصرف لبنان" رياض سلامة نيتها زيادة أسعار الفوائد خلال اللقاء الشهري الأخير بينهما، الذي عُقد في 19 أيلول/سبتمبر الجاري، وقررت خطوتها على نحو منفرد، على الرغم من أن أحد المصرفيين استبعد كليًا ألا يكون هناك تنسيق مُسبق مع مدير البنك المركزي. وقالت الروايات المتداولة في السوق، إن مناسبة هذه الزيادة غير واضحة بعد، لكن أهدافها واضحة لجهة زيادة أرباح المصارف، أما نتائجها فيمكن تصنيفها وتقديرها على أساس نوع الحساب وطبيعته وأجل استحقاقه، فمن الواضح أن كل القروض الجديدة للعملاء "غير الـVIP" ستطالها زيادة أسعار الفوائد، أما المحفظة السابقة (التسليفات القائمة قبل زيادة اسعار الفائدة)، فهي تخضع للتصنيف وفق أمرين: ــ تسليفات تجري من خلال حسابات مكشوفة، وتُعرف بأنها تسهيلات مصرفية جارية تمنحها المصارف للمؤسسات وبعض الأفراد من ذوي الملاءة المالية الكبيرة، وذوي المهن الحرّة، والمتعارف عليه أن هذه الحسابات تُغلق كل 12 شهرًا، وبالتالي فإن المصارف لا تذهب في اتجاه تغيير أسعار فوائدها من دون إبلاغ العملاء، حتى لا يغادر العميل بسرعة، لكن المصارف تحتسب موافقة العميل على تجديد الحساب على أنها موافقة على ما تصفه بأنه الأسعار الرائجة في السوق، بمعنى أن زيادة الفائدة تحدث عند تجديد الحساب في نهاية الفترة، وهذه الفئة من المقترضين ستدفع أسعار الفائدة الجديدة تباعًا بدءً من الآن. ــ تسليفات غير تجارية تمنحها المصارف للأفراد والأسر: هذا النوع من الحسابات تكون فوائده، غالبًا، مربوطة بمعادلات واضحة المعالم، لأن آجاله تمتدّ على فترات طويلة، يصل بعضها إلى 30 عامًا، وأكثر القروض المتعارف عليها في هذا المجال هي قروض السكن، والأفراد، والسيارات، والأثاث، وكل هذه القروض تُمنح للعميل بموجب عقود محدّدة مسبقًا وموحّدة للجميع، ونادرًا ما تتضمن أي استثناءات، وبناءً على هذا الوضع، بما فيه من معادلات وثوابت، فإن غالبية قروض السكن القائمة لن تطالها زيادة أسعار الفائدة الحالية، لأنها مربوطة أصلاً بأسعار سندات الخزانة اللبنانية، وهي تعدّل كل سنتين تقريبًا بناءً على أسعار فائدة هذه السندات (بمعنى أنها متحرّكة أصلاً)، أما القروض الأخرى التي لا تمتدّ فترات طويلة تتجاوز 5 سنوات، فإن غالبية عقودها الصادرة تتيح لإدارة المصرف حرية رفع اسعار الفوائد، وليس هناك أي قانون أو تعميم أو مذكرة تمنعها من زيادة الأسعار أو خفضها، إلا أن المصادر المصرفية تستبعد زيادة الأسعار على القروض القائمة من هذا النوع، لكن القروض الجديدة ستكون أعلى كلفة. وأكدت إحصاءات "جمعية مصارف لبنان"، أن توزيع القروض وفق الشطور، يُظهر أن القروض التي تفوق قيمة كل منها 10 مليارات ليرة تمثّل 47.5% من مجمل قيمة القروض، لكنها تعود إلى 0.24% من العملاء فقط (أي قرابة 1027 عميلاً)، وبالتالي فإن غالبية هذه الحسابات "محظية"، ويُستبعد أن تطالها زيادة الأسعار، نظرًا إلى موقع أصحابها التفاوضي القوي، يُضاف إلى هذه الفئة عدد كبير من أصحاب القروض التي تتراوح بين مليار ليرة و10 مليارات ليرة، وهؤلاء لا يمثّلون سوى 1.36% من مجمل المقترضين (قرابة 5851 مقترضًا)، ويحمل هؤلاء 23.74% من مجمل محفظة القروض، أي أن هاتين الفئتين تحملان معًا 71% من مجمل القروض، أي 52.3 الف مليار ليرة، ولا يعني ذلك أن جميع أصحاب القروض من هاتين الفئتين لن يتكبدوا أية تكلفة إضافية، إذ أن جزءً مهمًا منهم، أصحاب حسابات مكشوفة، أو من غير المحظيين، والأكيد أن من يتحمّل التكلفة هم المقترضون الجدد من فئات القروض الأدنى، الذين يمثّلون قرابة 98% من مجمل المقترضين، وهؤلاء ليسوا في موقع تفاوضي يسمح لهم برفض أية زيادة على الفوائد، على الرغم من أنهم لا يحملون الآن سوى أقل من 29% من مجمل محفظة القروض، أي قرابة 21.2 ألف مليار ليرة، لكن كل زيادة 1% على سعر الفائدة على هذه القروض ستعطي المصارف أرباحًا بقيمة 212 مليار ليرة (رقم للدلالة فقط). وعن أسباب اتجاه المصارف الكبرى إلى تحديد الاتجاهات الجديدة لأسعار الفائدة في السوق؟ أجاب أحد المصرفيين، بأن "عددًا كبيرًا من المصارف أفسدت المودعين، وبدأت تتنافس في ما بينها لتستقطب الودائع، وزادت أسعار الفائدة على الودائع بالليرة اللبنانية وبالدولار أيضًا، وبالتالي باتت كلفتها مرتفعة قياسًا إلى تباطؤ القروض خلال الأشهر الستة الأولى من العام الجاري، إذ يتوقع أن نسبة التباطؤ في القروض تزيد قليلاً على 3%، وهذا يعني أن المصارف بحاجة إلى تعويض الخسارة الناتجة من الفرق بين إيرادات توظيفاتها وكلفة الودائع، ويُضاف إلى ذلك، أن ودائع المصارف الثلاثة الأكبر في لبنان زادت خلال الأشهر الستة الأولى من 2013 بنسبة 5.3% أو ما قيمته 3.3 مليارات دولار". وليست هذه القراءة هي الوحيدة في السوق، فهناك مصرفيون آخرون يسوّقون لزيادة أسعار الفوائد بطريقة مختلفة، وهؤلاء يبرّرون الزيادة على أن أسعار الفائدة في العالم بدأت تزداد منذ شهر ونصف الشهر، فعلى سبيل المثال، فإن الفائدة على سندات الخزانة الأميركية ارتفعت من 1% إلى 2%، وبالتالي كان لابدّ أن ترتفع أسعار الفائدة في لبنان أيضًا، ليتمكن من استقطاب الودائع، وإبقاء هامش بين الأسعار العالمية والأسعار المحلية.


- الخميس ,01 تشرين الأول / أكتوبر GMT 20:38 2026 المركزي الروسي يرفع سعر صرف الروبل أمام العملات الرئيسة

- الخميس ,17 إبريل / نيسان GMT 22:03 2025 مصرف الإمارات المركزي يفرض عقوبة مالية 5 ملايين درهم على بنك
- الخميس ,17 إبريل / نيسان GMT 22:03 2025 13.8 مليار درهم ودائع ادخارية جديدة في القطاع المصرفي خلال الربع الأول
- الجمعة ,08 آذار/ مارس GMT 06:21 2024 المركزي الأوروبي يثبت أسعار الفائدة ويخفض توقعاته للتضخم والنمو
GMT 20:38 2026 الخميس ,01 تشرين الأول / أكتوبر
المركزي الروسي يرفع سعر صرف الروبل أمام العملات الرئيسة
GMT 20:59 2026 الخميس ,29 كانون الثاني / يناير
مصرف الإمارات المركزي يبقي أسعار الفائدة دون تغيير
GMT 22:03 2025 الخميس ,17 إبريل / نيسان
مصرف الإمارات المركزي يفرض عقوبة مالية 5 ملايين درهم على بنك
GMT 22:03 2025 الخميس ,17 إبريل / نيسان
13.8 مليار درهم ودائع ادخارية جديدة في القطاع المصرفي خلال الربع الأولGMT 05:22 2024 الأحد ,10 آذار/ مارس
742 مليار درهم الأصول السائلة في مصارف الإمارات بنهاية 2023GMT 06:21 2024 الجمعة ,08 آذار/ مارس
المركزي الأوروبي يثبت أسعار الفائدة ويخفض توقعاته للتضخم والنمو
GMT 05:47 2024 الجمعة ,08 آذار/ مارس
قروض بنوك الإمارات ترتفع 6% إلى 1.99 تريليون درهم خلال 2023
GMT 03:24 2024 الخميس ,07 آذار/ مارس
67 مليار درهم قروض القطاع الخاص في الإمارات 2023صندوق النقد الدولي يرجح نمو الاقتصاد العالمي مدعومًا بالذكاء الاصطناعي
نيويورك - صوت الإمارات
أكد صندوق النقد الدولي أن الاقتصاد العالمي سيظل قادراً على تحقيق نمو في الناتج المحلي الإجمالي الحقيقي يتجاوز ثلاثة بالمئة خلال عام 2026، إذ يعوض الاستثمار القوي والمستمر في البنية التحتية للذكاء الاصطناعي صدمة الط...المزيدوليد توفيق يلتقي جمهوره في مهرجان الموسيقى العربية ويؤكد "أحلى سهرة" تكريماً لهاني شاكر

القاهرة - صوت الإمارات
أعرب الفنان اللبناني وليد توفيق عن سعادته بالمشاركة في الدورة الـ34 من مهرجان الموسيقى العربية، المقرر إقامتها على مسرح دار الأوبرا المصرية، موجهاً رسالة إلى جمهوره في مصر، دعاهم خلالها إلى حضور حفل ينتظر أن يجمع ب...المزيدالشرطة الألمانية تحقق في واقعة تحرش روبوت بفتاة قاصر

كولونيا ـ صوت الإمارات
فتحت الشرطة الألمانية بمدينة كولونيا غربي البلاد تحقيقاً موسعاً بعد اتهام روبوت بالتحرش الجنسي بفتاة قاصر تبلغ من العمر 16 عاماً، في حادثة غريبة تثير تساؤلات قانونية وتقنية حول حدود استخدام الروبوتات الذكية، وسط ش...المزيد
ميسي يودع منتخب الأرجنتين وسط احتفاء جماهيري كبير
بوينس آيرس - صوت الإمارات
ودّع النجم الأرجنتيني ليونيل ميسي منتخب بلاده بعد مسيرة دولية حافلة امتدت لأكثر من عقدين، وذلك عقب مشاركته في المباراة الودية أمام بنين، التي أقيمت فجر اليوم الأربعاء على ملعب «مونومنتال» في العاصمة بوينس آي...المزيد"الإمارات للخدمات الصحية" تنظم المؤتمر الدولي الخامس لأمراض النساء والولادة في دبي
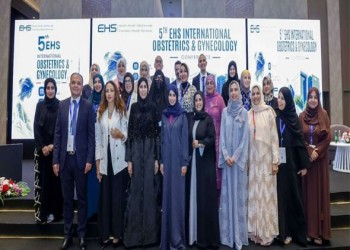
دبي - صوت الإمارات
نظمت مؤسسة الإمارات للخدمات الصحية في دبي المؤتمر الدولي الخامس لأمراض النساء والولادة، بمشاركة نخبة من الأطباء والخبراء والباحثين والمتخصصين في صحة المرأة من داخل دولة الإمارات وخارجها، بهدف استعراض أحدث المستØ...المزيدأناقة لافتة لسلمى أبو ضيف بالأبيض والأسود في مختلف المواسم
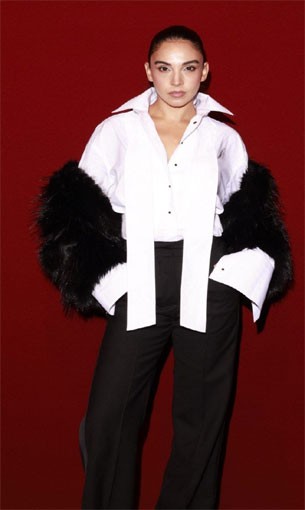
القاهرة - صوت الإمارات
تُؤكد النجمة سلمى أبو ضيف في كل ظهور حضورها البارز كأيقونة للموضة قادرة على إلهام الكثيرين بخياراتها المتميزة التي تدمج ببراعة بين الكلاسيكية والعصرية، ولا سيما من خلال اعتمادها الراقي والمبتكر على ثنائية اللونين الأبيض والأسود في مختلف المواسم والمناسبات. تتسم اختيارات سلمى بالجرأة والابتكار، حيث تألقت مؤخراً بإطلالة عصرية تعتمد أسلوب المونوكروم الفاخر، مُرتدية قميصاً أبيض ناصعاً بياقة مرتفعة وعريضة تنسدل منه أشرطة قماشية انسيابية، مع أكمام واسعة، ونسقته مع معطف قصير من الفرو الأسود الكثيف وبنطال رسمي أسود بقصة مستقيمة وعريضة الخصر. وفي إطار آخر، جمعت بين الطابع الرياضي والأناقة العملية عبر جاكيت بومبر أبيض عاجي من الشامواه الناعم بياقة كلاسيكية مطوية وأكمام منتفخة واسعة تنتهي بأساور مطاطية مع جيوب جانبية بارزة بقل...المزيدGMT 00:13 1970 الأحد ,18 تشرين الأول / أكتوبر
«نازا».. من يقرّر من يعيش ومن يموت حين تتحوّل التكنولوجيا إلى أداة للموت في غزة
GMT 00:54 2026 الأحد ,18 تشرين الأول / أكتوبر
دبي للثقافة تفتح باب التسجيل للمؤتمر الدولي للفنون الرقمية والواعدة «إيسيا 2026» بمشاركة عالمية واسعة
GMT 18:07 2026 السبت ,17 تشرين الأول / أكتوبر
سياسيون بريطانيون يحثّون الحكومة على استخدام صلاحيات العقوبات الجديدة للحد من النشاط الاستيطاني الإسرائيلي
GMT 09:15 2020 الأربعاء ,01 تموز / يوليو
يحذرك هذا اليوم من المخاطرة والمجازفة
GMT 21:52 2019 الأحد ,10 تشرين الثاني / نوفمبر
تتمتع بسرعة البديهة وبالقدرة على مناقشة أصعب المواضيع
GMT 05:08 2022 الأربعاء ,09 تشرين الثاني / نوفمبر
قناة السويس تُعلن عن أول انتاج فعلي للوقود الأخضر
GMT 05:37 2020 الخميس ,14 أيار / مايو
إلغاء بطولات الجمباز في أميركا العام الجاري بسبب "كورونا"
GMT 17:28 2019 الأحد ,11 آب / أغسطس
تعيش أجواء ممتازة في حياتك المهنية والعاطفية
GMT 16:53 2019 الأحد ,11 آب / أغسطس
تعيش أجواء مهمة في حياتك المهنية والعاطفية
GMT 05:06 2018 الخميس ,18 تشرين الأول / أكتوبر
اسباب اضطرابات الهرمونات عند النساء عديدة منها أدوية منع الحمل
GMT 00:53 2024 الإثنين ,22 كانون الثاني / يناير
منتخب الإمارات يختتم تدريباته غدا استعدادا لمواجهة ايران بالجولة الثالثة
GMT 11:49 2019 الأحد ,31 آذار/ مارس
يرعى الفلك هذا الشهر مصالحك وأعمالك ويدعم مشاريعك
GMT 22:42 2024 الثلاثاء ,20 شباط / فبراير
أفضل شواطئ العاصمة التشيكية براغ
GMT 22:35 2024 الثلاثاء ,20 شباط / فبراير
أفضل 10 وجهات سياحية دافئة للشتاء
GMT 06:11 2025 الإثنين ,02 حزيران / يونيو
واتساب يختبر ميزة خصوصية جديدة لمستخدمي iPhone
GMT 04:58 2024 السبت ,09 آذار/ مارس
حاكم رأس الخيمة يأمر بالإفراج عن 368 نزيلاً بمناسبة شهر رمضان
GMT 00:13 2020 الأربعاء ,09 أيلول / سبتمبر
قواعد وأصول استخدام العطور
GMT 03:33 2019 السبت ,13 تموز / يوليو
اكتشاف توابيت أثرية في مصر تعود للعصر المتأخر
GMT 01:15 2025 السبت ,12 إبريل / نيسان
الجيش الإسرائيلي يصدر تحذيرات لسكان عدة أحياء في غزة
GMT 01:50 2025 الجمعة ,11 إبريل / نيسان
شهيد جراء قصف الاحتلال خيمة في مخيم النصيرات وسط قطاع غزة
GMT 09:40 2020 الأربعاء ,16 أيلول / سبتمبر
اتيكيت المشي للرجال والنساء


Maintained and developed by Arabs Today Group SAL
جميع الحقوق محفوظة لمجموعة العرب اليوم الاعلامية 2025 ©
Maintained and developed by Arabs Today Group SAL
جميع الحقوق محفوظة لمجموعة العرب اليوم الاعلامية 2025 ©


أرسل تعليقك